
On associe souvent le risque à la possibilité de perdre de l'argent après avoir investi. Pourtant, un autre risque est plus facile à ignorer : perdre du pouvoir d'achat, devoir payer davantage pour le même actif libellé en devise étrangère, laisser passer des années de plus-value et renoncer aux revenus qu'un actif aurait pu générer. 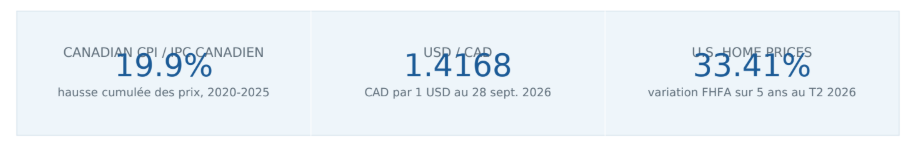
L'idée n'est pas que chaque propriété augmentera de valeur chaque année. C'est plutôt que l'attente n'est pas économiquement neutre.
Document éducatif - ne constitue pas un conseil financier, fiscal ou juridique. 1
- Inflation : l'argent liquide peut perdre du pouvoir d'achat
Statistique Canada indique que les prix à la consommation étaient 19,9 % plus élevés en 2025 que cinq ans auparavant. Même si l'inflation annuelle moyenne a ralenti à 2,4 % en 2024 et à 2,1 % en 2025, le niveau général des prix n'est pas revenu en arrière. 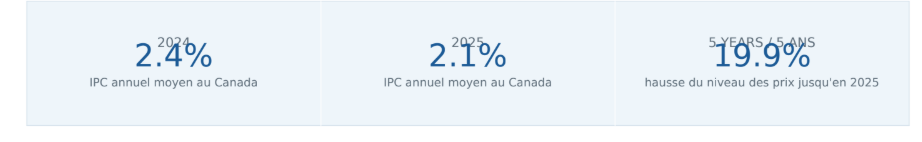
Si 100 000 $ CA restent pendant des années dans un placement dont le rendement est inférieur à l'inflation, le solde peut sembler intact alors que son pouvoir d'achat réel s'érode. La liquidité est utile; l'inaction permanente n'est pas automatiquement prudente.
L'inflation est le premier coût de l'attente. Elle doit être analysée séparément des fluctuations de change.
- Devise : le même actif en USD peut coûter plus cher en CAD
CAD required to buy US$1 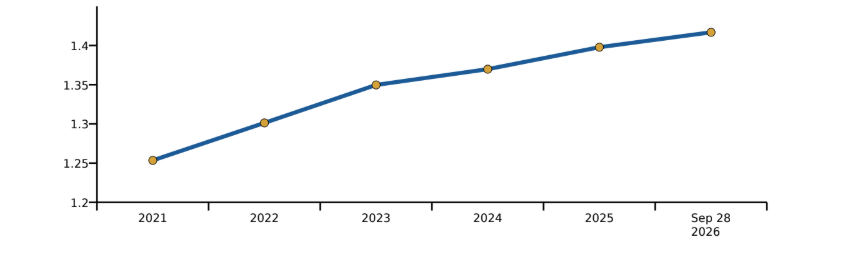
En 2021, la moyenne annuelle de la Banque du Canada était de 1.2535 CAD par dollar américain. Le 28 septembre 2026, le taux quotidien était de 1.4168. Une propriété de 300 000 USD illustre donc clairement l'effet de change :
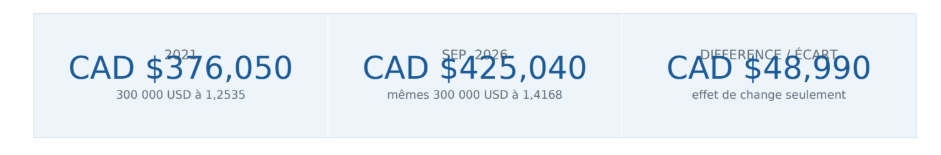
La propriété n'avait même pas besoin de prendre un seul dollar américain de valeur pour qu'un acheteur canadien doive mobiliser près de 49 000 $ CA supplémentaires.
- Plus-value : le temps passé sur le marché peut compter
À titre d'illustration, supposons une appréciation composée de 5 % par année. Il ne s'agit pas d'une prévision, mais d'un scénario. À titre de comparaison, l'indice FHFA américain « purchase-only » affiche une hausse nationale de 33,41 % sur les cinq années se terminant au T2 2026, soit environ 5.9 % annualisé.
Valeur illustrative avec une appréciation composée de 5 % par année
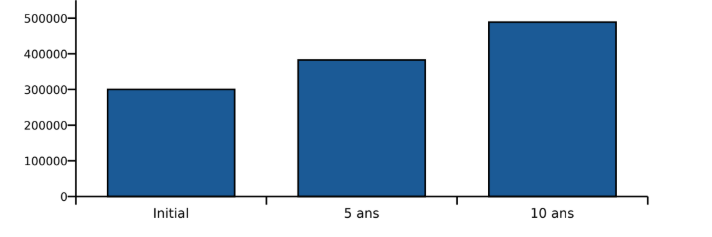
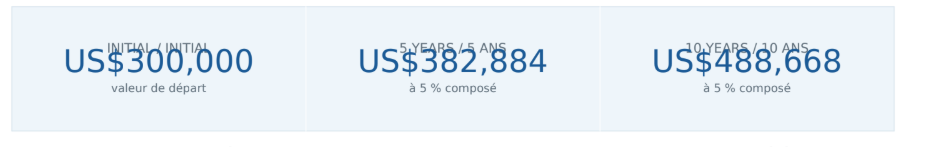
En combinant cette appréciation illustrative sur cinq ans au taux de change de 2026, la propriété vaudrait environ $542,471 $ CA, comparativement à un coût initial d'environ $376,050 $ CA - soit un écart nominal d'environ $166,421 $ CA, avant frais, impôts et financement.
- Revenus locatifs : les années de loyers non perçus ne se récupèrent pas
Une propriété d'investissement bien sélectionnée peut potentiellement générer des flux de trésorerie pendant sa détention. Un rendement locatif net de 4 % sur une valeur initiale de 300 000 USD représenterait 12 000 USD par année, soit 60 000 USD sur cinq ans, si l'occupation et les dépenses correspondaient aux hypothèses. Il s'agit d'une illustration, et non d'une promesse. 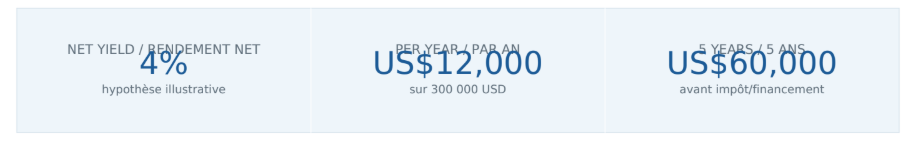
- Effet de levier : contrôler un actif plus important avec moins de capital
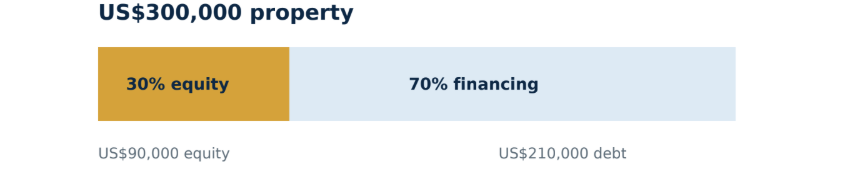
L'effet de levier peut amplifier les gains - et les pertes.
Avec une mise de fonds de 30 %, 90 000 USD permettent de contrôler un actif de 300 000 USD. Si l'actif prend de la valeur, la plus-value est calculée sur la valeur totale de la propriété, et non seulement sur le capital investi. L'inverse est tout aussi important : l'effet de levier amplifie également les pertes, le coût des intérêts et le risque de refinancement.
Document éducatif - ne constitue pas un conseil financier, fiscal ou juridique. 5
- Oui, l'immobilier comporte des risques - et les marchés évoluent par cycles
La valeur des propriétés peut diminuer au cours de certains cycles. La demande locative peut ralentir. Les taux d'intérêt, les impôts, la réglementation, les assurances et les coûts d'entretien peuvent évoluer. Certains projets surperformeront; d'autres décevront. L'investissement international ajoute aussi des enjeux de devise, de droit et de liquidité.
C'est une raison de mieux sélectionner les actifs et de renforcer la vérification diligente - pas une raison de présumer que rester immobile n'a aucun coût.
La question la plus utile n'est pas seulement : « Que se passe-t-il si j'investis et que les prix baissent? » Elle est aussi : « Qu'arrivera-t-il à mon pouvoir d'achat et à mon patrimoine si j'attends encore cinq ans? »
Investir ne signifie pas acheter n'importe quoi à n'importe quel prix. Il s'agit de faire travailler son capital de façon réfléchie : choisir des marchés soutenus par une demande réelle, comprendre la stratégie de sortie, analyser les flux de trésorerie, diversifier son exposition et laisser au temps la possibilité de jouer en sa faveur.
Attendre une certitude parfaite peut sembler rassurant. Financièrement, il s'agit tout de même d'un choix - et parfois d'un choix coûteux.
Sources : Banque du Canada, taux de change annuels moyens (2021-2025) et taux quotidien (28 sept. 2026); Statistique Canada, Indice des prix à la consommation - revue annuelle 2025; U.S. Federal Housing Finance Agency, tableaux sommaires FHFA HPI, T2 2026.
Les scénarios illustratifs ne garantissent aucun rendement futur. Les résultats varient selon le marché, la propriété, le financement, les impôts, les dépenses et les fluctuations de change. © 2026 Monika Texier. Tous droits réservés.